相比欧美主要股指接近九小时的连续交易,国内股市在调休假期后休市天数更多,有时还会因为补休导致衔接问题。国内结算机制采用T+1规则,即当日买入的股票只能在下一交易日卖出,而美股市场已经实行了T+0制度,并逐渐延长交易时间,资金交割速度和交易流动性存在明显差异。
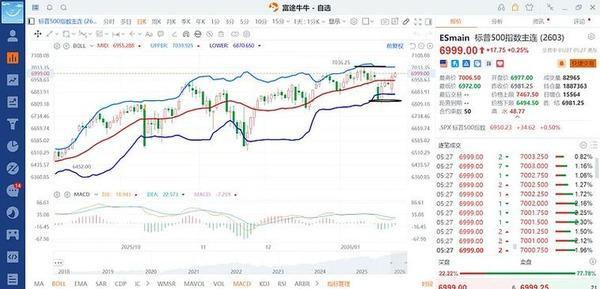
这种制度差异是投资者讨论市场活跃度时经常提到的两个基本变量。拉长交易时间会分散单位时间内的成交密度,订单流从集中时段分散到更长时间轴上,导致开盘、午盘、尾盘等关键时段的订单被稀释,单位时间内的撮合频率和价格发现效率降低。交易时间段扩大可能导致某些时候交投清淡、买卖价差加大以及市场深度减小,参与者即时交易冲动被时间稀释。
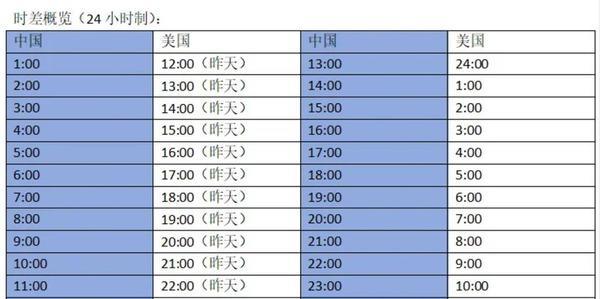
时间换空间的机制并不一定会提高成交总额,反而可能在某些时间段缺乏足够的流动性支持,给高频交易和做市策略带来更多约束。不同的交易制度影响资金使用效率及机会成本。T+0制度允许当日多次调仓,资金周转更快,理论上可以更灵活应对日内波动;而T+1规则要求投资者保留一个交易日的缓冲期,限制了一些短线策略。
美股的结算及交易时长变动使其市场资金流动性和策略多样性有所不同,这与宏观经济、货币政策以及交易基础设施设计逻辑有关。国内对于延长时间的争论由来已久,调休制度下股市休市时间与公众假期安排冲突,引发“别人工作我休息”的感觉,更容易成为新闻话题。
市场参与者希望调整交易时段以增加有效交易机会,提高市场参与度,使资金配置节奏更加符合个人生活和工作安排。制度调整需考虑交易所运营、做市商服务能力、投资者习惯及跨境协调等因素,在制度上做到“以我为主”。美股拉长交易窗口后的密度稀释效应表明,制度设计不能只追求时间覆盖广度,应重视流动性集中分布与匹配效率。未来国内推进交易时段优化或结算机制改革时,需在提高参与度和防止流动性碎片化之间找到平衡点,更好地服务于投资者需求。
 靠谱的线上股票配资
元鼎证券_极速开户通道——让投资从此更高效,欢迎立即查看!提示:本文来自互联网,不代表本网站观点。