2023年2月,全球最大的化工企业巴斯夫宣布在全球范围内裁员2600人,其中位于德国路德维希港的总部将裁掉1800个岗位,生产端约700个岗位受到影响。此外线上股票配资,公司还决定关闭一套合成氨装置、己内酰胺装置以及配套化肥设施。巴斯夫表示,这一决定是由于欧洲能源和原料成本过高,2022年公司在欧洲增加的能源成本达到32亿欧元,其中天然气涨价贡献了69%。
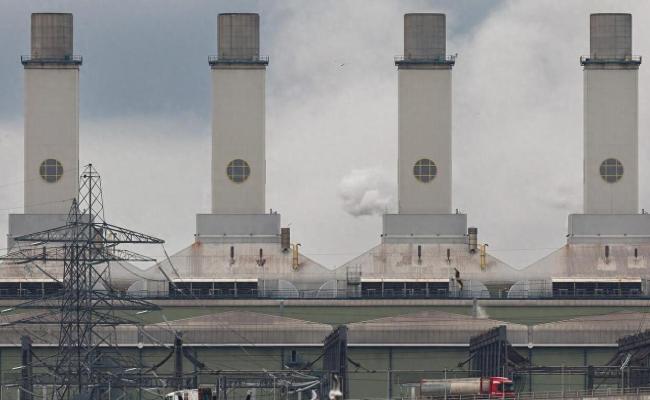
回顾2026年,这不仅是巴斯夫一家企业的困境,而是欧盟天然气“脱俄”四年的缩影。路德维希港原本依靠廉价管道气进行生产,但随着气价上涨,装置不得不关停,岗位和产能也无法等待价格回落。
2021年俄乌冲突前,俄罗斯在欧盟管道气进口中的份额约为40%。到2025年,这个比例降至约6%。如果将管道气和液化天然气合并计算,俄罗斯占欧盟天然气进口总量约12%到12.5%,实际供应量约为360亿到380亿立方米,远低于2021年的1500亿立方米。
填补缺口的主要来源有两个:一是挪威提供的管道气,2025年挪威对欧盟供气89.3亿立方米,约占总进口份额的30.9%,成为欧盟第一大管道气来源;二是美国提供的液化天然气,2025年美国对欧盟供气75.6亿立方米,占总进口份额约26.2%,是LNG的第一大来源。

从2021年到2025年,液化天然气在欧盟天然气进口总量中的比重从20%提升到45%。2025年第四季度,LNG占比达到47%,而2021年同期仅为23%。这意味着欧洲的天然气采购方式发生了根本变化:从依赖俄罗斯管道气转向更多依靠船运LNG,主要来自美国、挪威、阿尔及利亚、卡塔尔和阿塞拜疆等地。
法律层面也进一步限制了与俄罗斯的合作。2026年1月,欧盟理事会通过逐步禁止俄罗斯管道气和LNG的法规,规则生效后六周启动禁令。短期合同以2025年6月17日为界,俄LNG短约从2026年4月25日起禁,俄管道短约从2026年6月17日起禁;长期LNG合同从2027年1月1日起禁,长期管道合同从2027年9月30日起禁。成员国需在2026年3月1日前提交供气多元化计划。
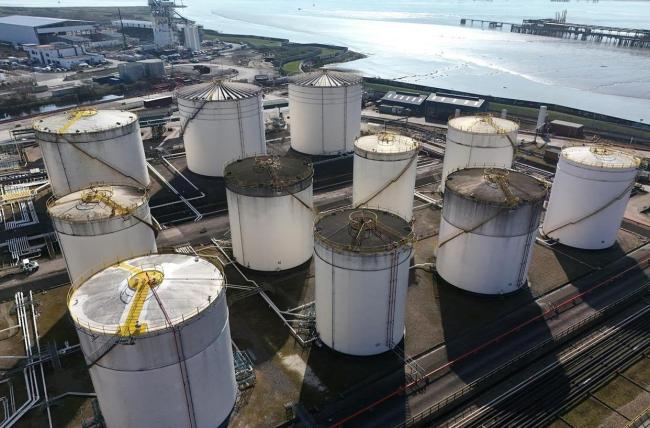
尽管如此,2026年2月和4月,俄罗斯LNG仍通过法国、西班牙、比利时和荷兰等港口进入欧盟。数据显示,2026年2月俄LNG在欧盟LNG价值中占14%,排第二,美国占54.5%。这表明“法律禁运”和“实际到货”存在时滞,短期合同先被限制,长期合同逐步减少,不等于俄罗斯气一夜之间消失。
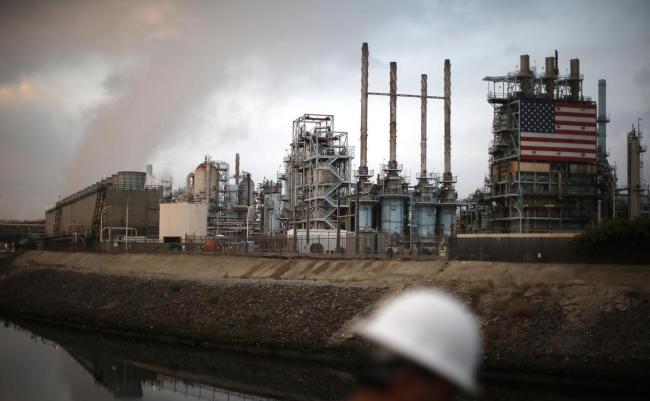
然而,这种时滞不代表回流。随着接收站的建设,合同方向已经改变。德国、荷兰和意大利近年来建设并启用了浮式LNG接收站,2026年一季度德国进口LNG中美国占89%,荷兰77%、波兰75%、希腊73%也高度依赖美国。美国对欧LNG在2021到2025年间翻了几倍,2025年占欧洲整体LNG约58%,2026年一季度占欧洲LNG约63%。
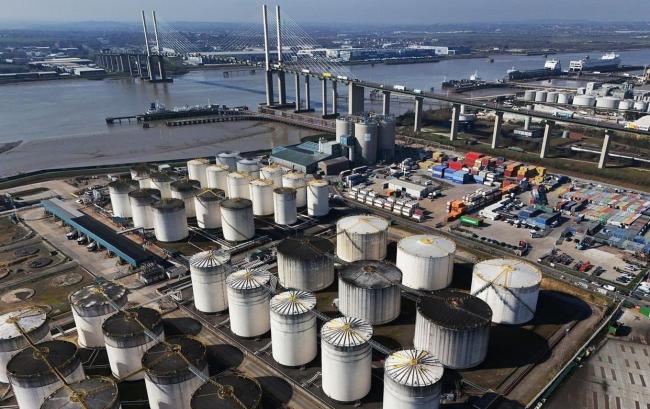
气价直接影响经济。荷兰TTF作为欧洲基准,2022年8月即月价格一度冲到约339欧元/兆瓦时,而2021年常态价格为20到30欧元。2025年TTF全年均价约36欧元/兆瓦时,第四季度均价约30欧元。虽然比2022年低很多,但零售端价格仍然较高:2025年欧盟居民零售气价四季度约106欧元/兆瓦时,全年平均约109欧元,比2021年约75欧元高约45%。
高价传导至整个经济体系。欧盟天然气约占最终能源消费20%,约30%家庭用气供暖,工业用气约25%,发电和供热约30%。2024年欧盟天然气进口依存度约85.6%,因此TTF一涨,电厂、工厂和家庭账单随之上涨。2021到2024年,欧盟天然气总需求下降超过19%,部分原因是工业减产,部分是节能、热泵和电气化措施。
化工行业之外,化肥和金属行业也受到严重影响。天然气既是燃料也是原料,合成氨、甲醇直接依赖天然气。欧洲化肥协会曾估算高气价阶段欧洲合成氨产能关停超过七成。电解铝耗电,电价随气价波动,2022到2023年欧洲多处电解铝减产,部分产能转去中东和亚洲。玻璃、陶瓷等行业同样面临高能耗问题。
德国是受冲击最集中的国家。汽车、机械和化工行业长期依赖廉价俄气,断供后巴斯夫在路德维希港进行成本重构,2023到2024年行政和非生产端节省5亿欧元每年,生产端通过关闭装置再省2亿欧元每年。CEO薄睦乐公开表示,欧洲竞争力受到过度监管、慢审批和高要素成本拖累,高能源价格是额外负担。
挪威也不是无限补给。挪威2025年对欧管道气89.3亿立方米,比2021年的79.5亿立方米有所增加,但其天然气产量预计在2027年前后达到平台期,之后可能下滑。这意味着欧洲把管道安全寄托在挪威身上,但挪威自身也有产量天花板。
美国补位也带有附加条件。美国出口商要求延长甲烷数据报送豁免,欧盟从2027年起要求进口煤、油、气提供甲烷排放报告,美方认为这是“非关税壁垒”。这意味着“买美国气”不仅涉及商业合同,还绑定了环保标准、认证和报告义务。
中东局势不稳定也影响了供应。2026年一季度,受中东局势和霍尔木兹风险影响,欧盟从卡塔尔进口LNG同比下降29%,一季度卡塔尔占欧洲LNG约6%。意大利2025年LNG中有33%来自卡塔尔,波兰25%、比利时16%对卡塔尔有敞口。如果霍尔木兹或拉斯拉凡设施出现问题,欧洲将继续抢购美国、尼日利亚和阿尔及利亚的船货。
2026年欧洲储气情况出现分化。2023、2024年秋季储气率曾超过九成,但2025年平均储气率约61%,10月83%、11月81%、12月69%,低于2023和2024年同期。冬季若遇低温、风电偏低、挪威检修,TTF会快速反弹。这时法律已禁俄短约,长约也在退场,买方只能从美国和其他LNG池子里找货。
产业转移不仅仅是“欧洲变穷”。巴斯夫在路德维希港关闭合成氨和己内酰胺装置,同时保留其他基地。欧洲化工委员会指出,气价决定了合成氨和甲醇的成本线,欧洲全球份额下滑,但企业将新增投资放在美国、中东和东南亚,利用更便宜的页岩气或管道气。德国部分化工、钢铁和玻璃企业将新项目放到海外,国内只保留高附加值、低能耗环节。
REPowerEU政策旨在2030年前摆脱对俄化石能源依赖,配套建LNG接收站、联合购气、能效标准。德国、荷兰和意大利加快浮式站建设,欧盟层面制定储气填充目标和成员国多元化计划。到2026年,这套机制不再是“缺气时临时买”,而是全面调整进口源、接收能力、储气义务和企业合同。
俄罗斯损失了结构性客户。欧洲原来购买俄气,距离近、管道成本低、流量稳定,是俄气利润丰厚的市场之一。2025年俄对欧总供气约360到380亿立方米,其中LNG超200亿立方米,经乌克兰通道在2024年底合同到期后大幅减少,经土耳其转运的俄气在2025到2026年仍进入部分欧盟国家,但总体份额和议价权减弱。转向东方需要新管道、新液化线和长运输,到亚洲的折价比到欧洲高,短时间内无法弥补欧洲缺口。
2026年一季度,法国、西班牙、比利时仍进口俄LNG,法国一季度俄LNG占其LNG进口约35%,说明欧盟内部并非铁板一块。匈牙利、斯洛伐克等国对管道断供有顾虑,法规允许紧急状态下暂停禁令最长四周,但暂停只解决突发短缺,不改变2027年长合同到期清零的时间表。
2022到2025年,欧盟管道气进口支出约4040亿欧元,其中付给挪威约1770亿,付给俄罗斯约80亿;2025年俄罗斯管道支出约59亿。资金流向已从“莫斯科收钱”变为“奥斯陆、华盛顿、阿尔及尔分蛋糕”。
家庭端的数据也不乐观。欧盟约30%家庭靠天然气采暖,2025年四季度欧盟平均零售气价106欧元/兆瓦时,各国差距很大。气价高时,低收入家庭供暖支出占比上升,政府要么补贴要么提高能效,补贴又变成财政压力。
工业端的变化还包括用气强度下降,部分工厂改为电气化、热泵、绿氢预备。欧盟将热泵、储能、电网、可再生发电视为供气安全的一部分,因为自有风光越多,进口LNG和管道气越少。2025年欧盟太阳能和电动车数据创新高,但天然气发电仍在系统里兜底,极端无风、无光时段仍需开气电机组,因此气价对电价的影响未消失。
美国不仅获得了销量,2025年美对欧LNG约75.6亿立方米,2026年一季度占欧洲LNG63%,若中东继续扰动,IEEFA预估美国2026年可占欧洲LNG约三分之二。长协一签多年,欧洲接收站按美国货源设计,再回头买俄气需重新谈管道、面对制裁和政治风险,基础设施和合同都不支持。
阿尔及利亚是另一个补位者,2025年对欧约36.7亿立方米,占12.7%;阿塞拜疆约11.3亿立方米,占3.9%;卡塔尔2025年对欧LNG约10.6亿立方米、占3.7%,2026年一季度受中东影响下降。多元供应降低了风险,但每个来源都有自己的政治和运力问题。
化肥行业的具体动作值得关注。高气价时欧洲合成氨开工大降,巴斯夫路德维希港关闭一座合成氨和配套化肥装置,意味着本地氮肥原料自给率下降。农场要么买进口化肥,要么承受更高成本。合成氨既是化肥前端,也是化工基础,装置外迁后,欧洲恢复需要重新批环保、重建基础设施,周期较长。
电解铝和硅材同理。欧洲电价在TTF高位时常被气电推高,铝厂签订长期电价合同困难,停槽后重启成本高。部分产能转移到中东拿低价电和天然气,去亚洲拿煤电或水电组合,欧洲本土只保留高端合金和回收铝。这类转移不是气价跌回20欧元就能全数召回。
从海关和流量数据看,2026年一季度俄罗斯仍是欧洲第三大总供气源,份额约15%,主要是LNG经法、西、比、荷、葡,以及经土耳其转运的管道气。这个数字会随短约禁令、长约过渡继续下降;到2027年长期管道合同退场后线上股票配资,俄气对欧盟的常规占比将进一步收缩,仅剩极特殊授权或紧急豁免。
元鼎证券_极速开户通道——让投资从此更高效,欢迎立即查看!提示:本文来自互联网,不代表本网站观点。